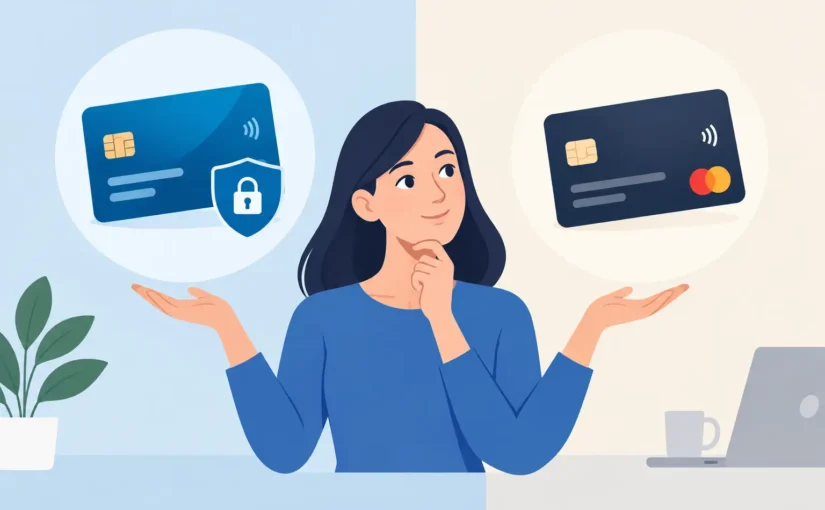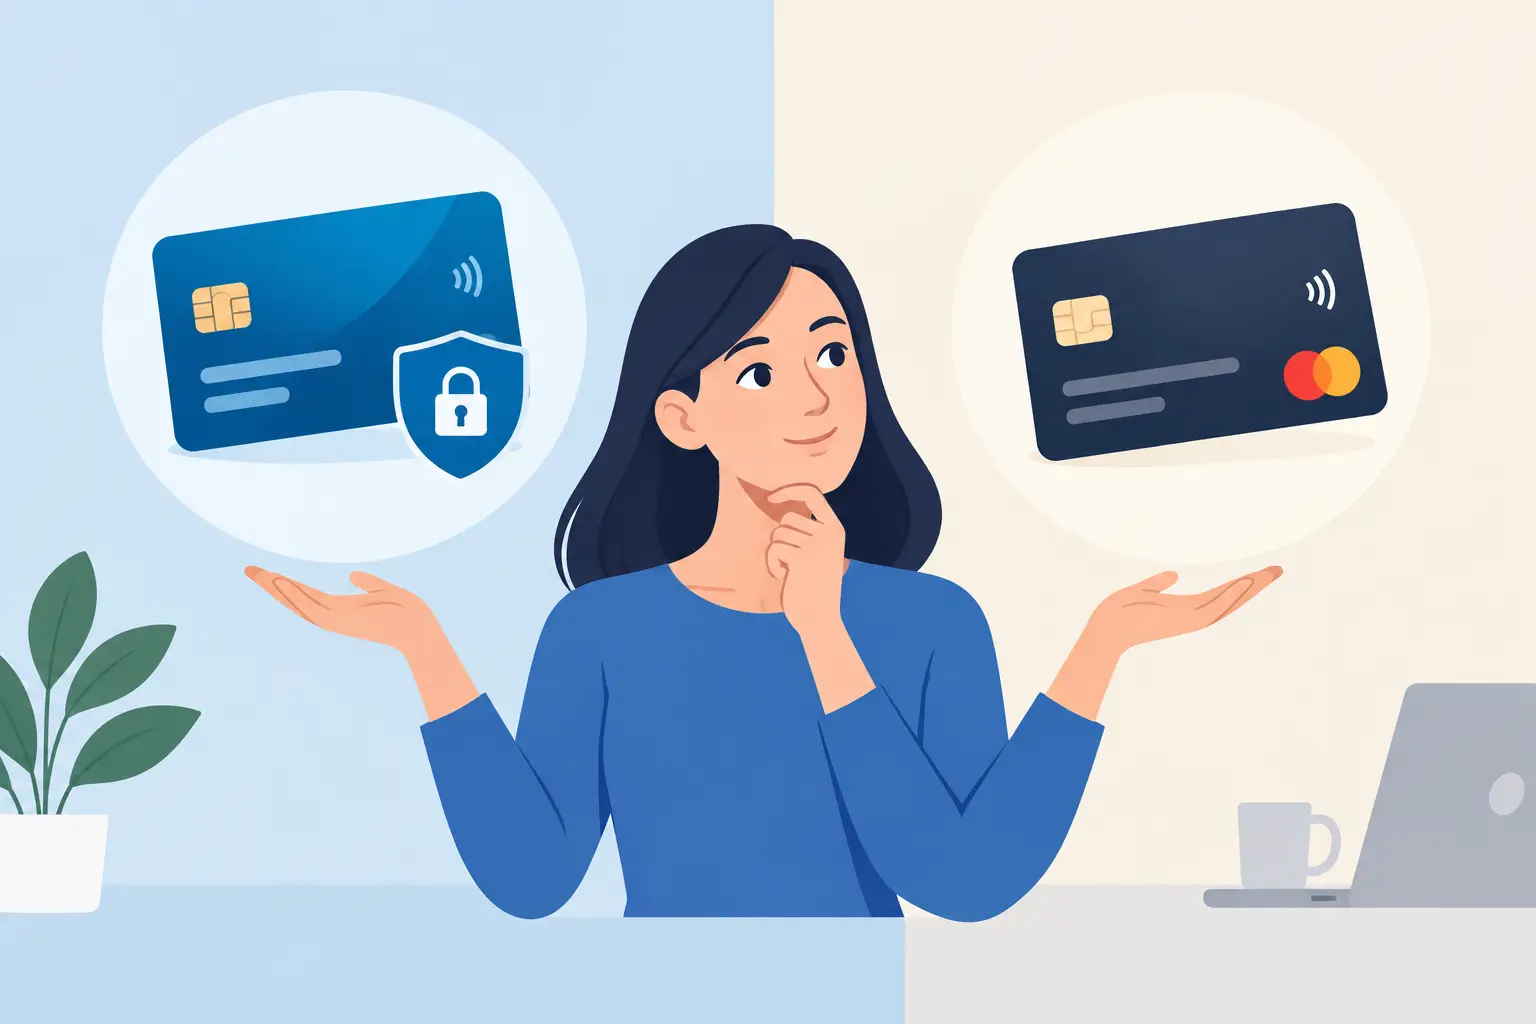
Una tarjeta puede abrirle una puerta o complicarle más el presupuesto. La decisión entre una tarjeta asegurada vs tarjeta tradicional no se trata de cuál se ve mejor en la cartera: se trata de cuál puede ayudarle a establecer, recuperar o proteger su crédito sin crear una deuda difícil de manejar.
Si le han negado crédito, tiene poco historial, está reconstruyendo después de pagos atrasados o quiere evitar préstamos con intereses altos, entender la diferencia le permite actuar con más seguridad. La mejor opción depende de su reporte de crédito, su ingreso disponible y, sobre todo, de cómo piensa usar la tarjeta cada mes.
¿Qué es una tarjeta asegurada?
Una tarjeta asegurada requiere un depósito de seguridad al abrir la cuenta. Por ejemplo, si usted deposita $200, normalmente recibirá un límite de crédito cercano a esos $200. El depósito no es un pago mensual ni cubre las compras que haga. Es una garantía para el emisor en caso de que usted no pague el saldo.
Usted sigue teniendo que pagar sus compras a tiempo. Si carga $80 a la tarjeta, debe pagar esos $80 según la fecha de vencimiento. El depósito permanece retenido mientras la cuenta está abierta y, en muchos casos, se devuelve cuando cierra la cuenta sin saldo pendiente o cuando el emisor convierte la tarjeta en una no asegurada.
Una tarjeta asegurada puede ser útil para personas con crédito limitado, crédito dañado o ninguna experiencia crediticia en Estados Unidos. También puede servir a quienes están empezando con un número ITIN, según los requisitos de cada emisor.
La clave está en verificar que la tarjeta reporte su actividad a las tres agencias principales de crédito: Equifax, Experian y TransUnion. Si no reporta, sus pagos responsables podrían no ayudarle a construir historial.
¿Qué es una tarjeta tradicional?
En esta comparación, una tarjeta tradicional suele referirse a una tarjeta de crédito no asegurada. No exige un depósito de seguridad porque el emisor decide otorgarle una línea de crédito basándose en factores como su puntaje, historial de pagos, deudas actuales, ingresos y antigüedad crediticia.
Es la tarjeta que muchas personas solicitan para compras diarias, emergencias, recompensas o gastos de viaje. Puede ofrecer un límite más alto, programas de puntos, devolución de dinero o promociones de interés. Sin embargo, una aprobación no significa que sea conveniente usar todo el límite disponible.
Para alguien con un buen historial, una tarjeta tradicional puede ofrecer mayor flexibilidad. Para una persona con colecciones, pagos atrasados recientes, utilización alta o un puntaje bajo, la solicitud puede resultar en una negación. Varias solicitudes de crédito en poco tiempo también pueden generar consultas difíciles que afectan temporalmente el puntaje.
Tarjeta asegurada vs tarjeta tradicional: las diferencias que importan
La primera diferencia es el depósito. Con una tarjeta asegurada, usted entrega dinero por adelantado para respaldar la cuenta. Con una tarjeta tradicional no asegurada, no hace ese depósito, pero normalmente debe cumplir criterios de aprobación más estrictos.
La segunda diferencia es la accesibilidad. Las tarjetas aseguradas suelen ser más fáciles de obtener para quienes están empezando o reparando su crédito. Una tarjeta tradicional puede ser una buena meta, pero no siempre es el primer paso correcto.
La tercera diferencia está en los límites. Una tarjeta asegurada generalmente empieza con un límite bajo, vinculado a su depósito. Esto puede ayudarle a controlar gastos, aunque también exige cuidado con la utilización. Si su límite es de $200 y deja un saldo de $150 reportado, está usando el 75% de su crédito disponible. Esa proporción puede perjudicar su puntaje, incluso si paga a tiempo.
La cuarta diferencia son los beneficios. Algunas tarjetas tradicionales ofrecen recompensas y límites más altos. Aun así, ningún beneficio compensa intereses elevados, cargos anuales excesivos o una deuda que no puede liquidar. Si está recuperándose financieramente, el objetivo inicial no debe ser acumular puntos. Debe ser crear un historial de pagos positivos y mantener sus saldos bajos.
Cuándo una tarjeta asegurada puede ser la mejor decisión
Una tarjeta asegurada suele tener sentido si usted no tiene historial de crédito, si tuvo problemas financieros en el pasado o si ha recibido negaciones recientemente. También es útil cuando quiere reconstruir con una herramienta sencilla y un límite que no lo empuje a gastar más de lo que puede pagar.
No vea el depósito como dinero perdido. Considérelo una garantía temporal para obtener acceso a una cuenta que puede reportar pagos positivos. Antes de solicitarla, confirme el monto mínimo del depósito, si cobra cuota anual, si hay cargos mensuales y bajo qué condiciones le devolverán el dinero.
Busque una tarjeta que tenga una política clara de graduación. Algunos emisores revisan su cuenta después de varios meses de buen manejo y podrían devolverle el depósito al convertir su cuenta en una tarjeta no asegurada. No todos lo hacen, por eso conviene preguntar antes de abrir la cuenta.
También compare costos. Una tarjeta asegurada con una cuota anual alta, cargos de mantenimiento o una tasa excesiva puede volverse una carga. Tener crédito no debe obligarlo a aceptar condiciones que hacen más difícil avanzar.
Cuándo conviene una tarjeta tradicional
Una tarjeta tradicional puede convenir si ya tiene un puntaje estable, pagos a tiempo y capacidad de manejar una línea de crédito mayor. Es especialmente útil si puede pagar el saldo completo cada mes y desea aprovechar beneficios sin pagar intereses.
También puede ser apropiada después de varios meses de uso responsable de una tarjeta asegurada. Si su reporte ya muestra pagos consistentes, saldos bajos y menos información negativa, es posible que califique para mejores condiciones.
Pero no solicite una nueva tarjeta solo porque recibió una oferta por correo o una promoción. Revise la tasa de interés, la cuota anual, los cargos por pago tardío y el límite aprobado. Un límite alto no es una invitación a gastar. Es una herramienta que debe usar con un plan.
Cómo usar cualquier tarjeta para ayudar a su crédito
La tarjeta correcta solo funciona si usted la maneja correctamente. Para proteger su progreso, adopte hábitos simples desde el primer mes:
- Use una pequeña compra recurrente que ya esté dentro de su presupuesto, como gasolina, teléfono o supermercado.
- Procure que el saldo reportado sea bajo. Como regla práctica, mantenerse por debajo del 30% ayuda; por debajo del 10% puede ser aún mejor si su presupuesto lo permite.
- Pague siempre antes de la fecha de vencimiento. Un pago tardío puede permanecer en su reporte durante años y afectar el trabajo que está haciendo.
- Pague el saldo completo cuando sea posible. Pagar solo el mínimo evita el atraso, pero permite que los intereses crezcan.
- Revise sus estados de cuenta y su reporte de crédito para detectar cargos no reconocidos, límites incorrectos o errores de reporte.
No confunda una tarjeta asegurada con una tarjeta de débito prepagada. Una tarjeta prepagada usa su propio dinero, pero por lo general no crea historial de crédito. Para construir crédito, necesita una cuenta que reporte a las agencias de crédito.
Errores que pueden frenar su avance
Cerrar una tarjeta asegurada demasiado pronto puede reducir el crédito disponible y afectar la antigüedad de sus cuentas. Si no tiene cuota anual y puede mantenerla abierta sin gastar de más, a menudo vale la pena conservarla mientras fortalece su perfil. Cada caso es diferente, especialmente si la cuenta tiene cargos costosos.
Otro error es dejar que el saldo llegue al límite porque piensa pagarlo después. El momento en que el emisor reporta el saldo importa. Aunque liquide la deuda más tarde, un saldo alto puede aparecer en su reporte y elevar su utilización.
Tampoco conviene solicitar muchas tarjetas al mismo tiempo tratando de encontrar una aprobación. Es mejor revisar su situación primero, escoger una opción realista y avanzar paso a paso. El crédito se construye con consistencia, no con decisiones apresuradas.
Antes de solicitar, revise su punto de partida
Si no sabe por qué su puntaje está bajo, una tarjeta nueva no resolverá por sí sola el problema. Revise si hay pagos atrasados, cuentas en colección, saldos altos, errores o información negativa que necesite atender. Una estrategia de crédito debe considerar todo el reporte, no solo una cuenta nueva.
En TEAMCREDITFIX creemos que las decisiones financieras mejoran cuando usted entiende qué aparece en su reporte y qué acción tiene más sentido para su caso. Una consulta y una revisión clara pueden ayudarle a evitar solicitudes innecesarias y elegir una herramienta que apoye sus metas reales.
Su próxima tarjeta no tiene que ser perfecta para ser útil. Elija la opción que pueda pagar responsablemente, proteja su presupuesto y dé el siguiente paso con un plan claro.