Una reparación del carro, una factura médica o el alquiler que vence antes del próximo pago pueden poner a cualquier familia bajo presión. En ese momento, la comparación de préstamo personal vs adelanto salarial parece sencilla: obtener dinero rápido y seguir adelante. Pero el producto que elija puede afectar su presupuesto de este mes, su próxima quincena y, en algunos casos, su historial de crédito.
La mejor opción no siempre es la más rápida. La clave es saber cuánto necesita, cuándo podrá devolverlo y qué costo real tendrá resolver esa urgencia. Antes de firmar, deténgase unos minutos: una decisión informada puede evitar que un problema temporal se convierta en una deuda difícil de manejar.
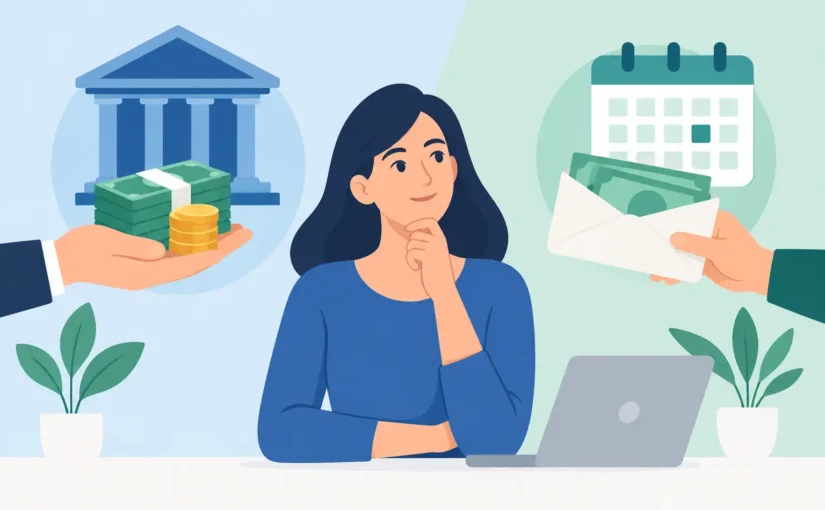
Préstamo personal vs adelanto salarial: la diferencia real
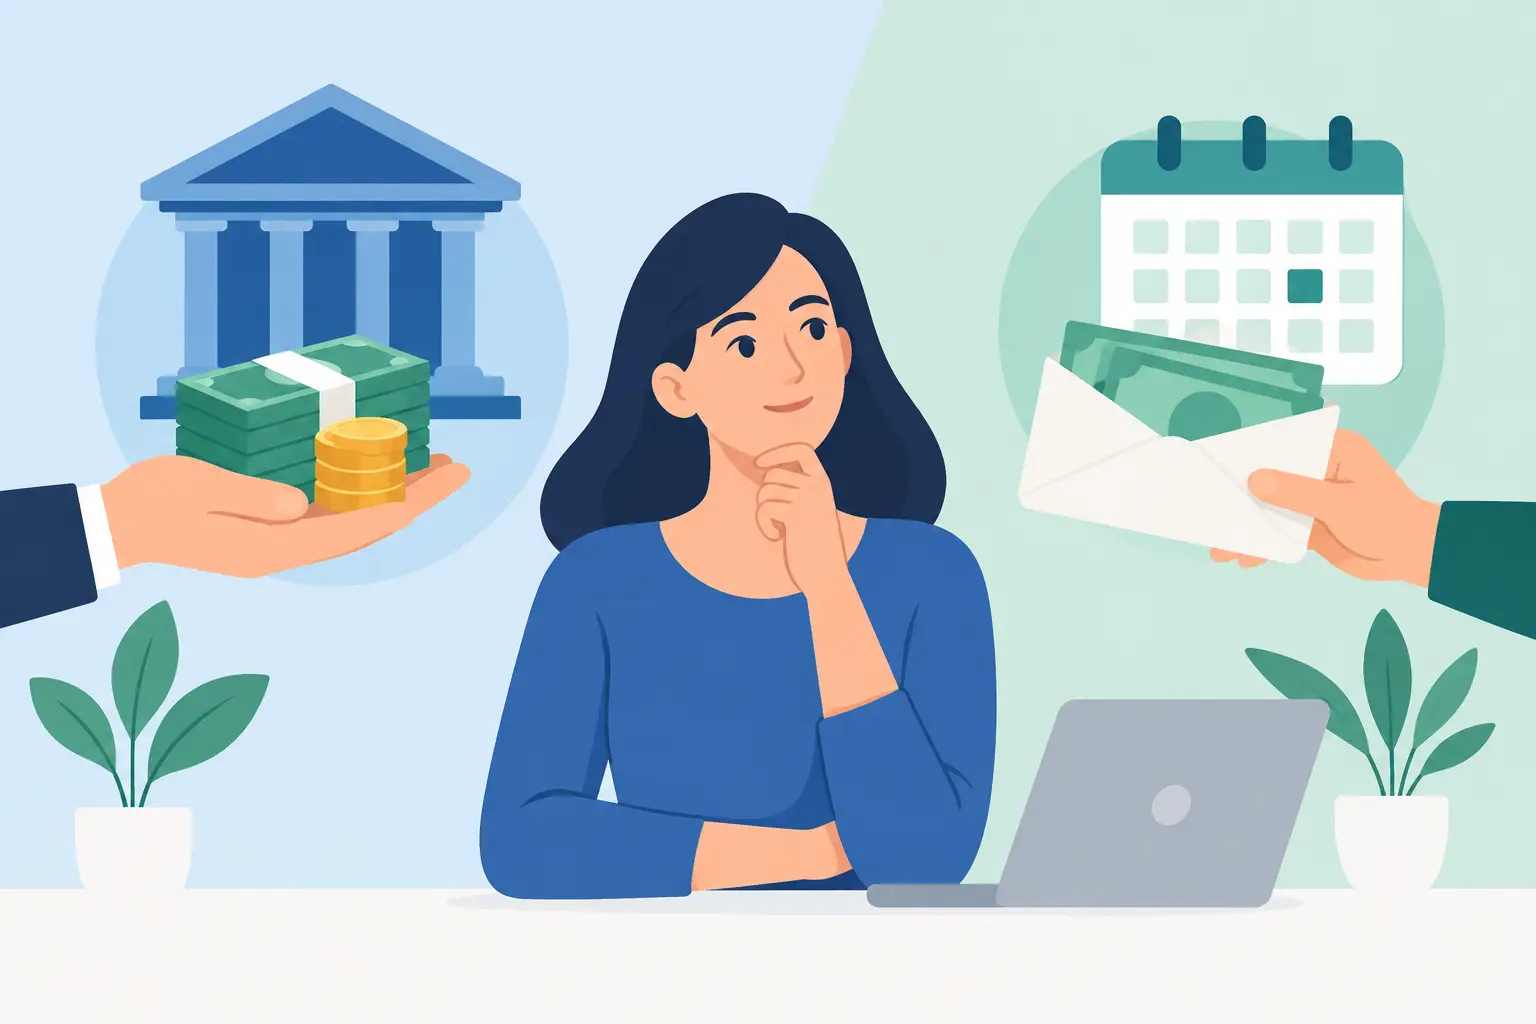
Un préstamo personal es dinero que una entidad financiera presta en una cantidad fija. Usted recibe los fondos y los paga en cuotas durante un plazo acordado, normalmente con intereses. Puede usarlo para una emergencia, consolidar deudas, reparar un vehículo o cubrir un gasto grande. Sus condiciones cambian según sus ingresos, deudas, historial crediticio y el prestamista.
Un adelanto salarial, también conocido como adelanto de nómina o acceso anticipado a salario ganado, le permite recibir una parte de dinero que ya trabajó pero que todavía no ha llegado a su día de pago. Algunas empresas ofrecen este beneficio directamente o mediante una aplicación asociada. En ese caso, no se trata necesariamente de un préstamo tradicional: está adelantando salario ya devengado.
Aquí hay una diferencia que merece atención. Hay productos que se anuncian como “adelantos de efectivo” o “adelantos salariales” pero funcionan como préstamos de corto plazo con comisiones altas. No asuma que son iguales a un beneficio de su empleador. Lea quién entrega el dinero, qué tarifa cobra y cómo se recuperará el pago.
Cuándo puede tener sentido un adelanto salarial
Si su empleador ofrece acceso a salario ganado y usted necesita una cantidad pequeña para una urgencia puntual, el adelanto puede ser útil. Por ejemplo, si necesita $100 para llegar al trabajo, comprar medicamentos o evitar un cargo bancario, recibir parte de lo ya trabajado puede costar menos que recurrir a una tarjeta con interés alto o a un préstamo de día de pago.
Su principal ventaja es la velocidad. En muchos casos, el dinero llega el mismo día o en poco tiempo. Además, este tipo de adelanto no siempre requiere revisión de crédito, lo que puede ayudar a una persona con puntaje bajo o historial limitado a enfrentar una necesidad inmediata.
Sin embargo, rapidez no significa que sea gratis. Algunas plataformas cobran una tarifa por transferencia instantánea, una cuota por uso o sugieren propinas que aumentan el costo. Si utiliza el servicio cada semana, esas cantidades pequeñas pueden sumar mucho durante el mes.
También debe considerar qué pasará con su próxima quincena. Si adelanta $200 hoy, tendrá $200 menos cuando llegue su pago. Para una emergencia aislada, puede ser manejable. Si el dinero no alcanza para comida, transporte y facturas después del descuento, el adelanto puede crear un ciclo de dependencia.
Señales de que debe pensarlo dos veces
Un adelanto salarial merece más cautela si lo necesita para pagar gastos normales todos los meses, si ya tiene varios pagos automáticos pendientes o si no sabe exactamente cuánto recibirá en su próxima nómina. Tampoco es una buena solución para una deuda grande, una reparación costosa o una factura que no podrá pagar aun después de cobrar.
En esos casos, el problema no es solo la fecha de pago. Es una diferencia entre sus ingresos y sus gastos que necesita un plan más completo.
Cuándo un préstamo personal puede ser una mejor opción
Un préstamo personal puede funcionar mejor cuando necesita una cantidad mayor y puede devolverla con pagos mensuales claros. En lugar de perder una gran parte de una sola quincena, puede distribuir el costo durante varios meses. Esto puede dar más aire al presupuesto, siempre que la cuota sea realista.
Por ejemplo, una reparación necesaria del automóvil puede costar $1,200. Cubrirla con adelantos salariales repetidos puede dejarlo sin dinero cada vez que cobra. Un préstamo personal con una tasa razonable y un calendario fijo podría ser más predecible, aunque tendrá intereses y posiblemente cargos de originación.
El punto más importante es el costo total, no solo el pago mensual. Una cuota baja puede parecer atractiva, pero un plazo más largo puede hacer que pague más intereses. Pida el monto total a pagar, la tasa anual equivalente, las comisiones y si existe penalidad por pagar antes de tiempo. Si el prestamista no explica esas condiciones con claridad, tome eso como una alerta.
Para muchas solicitudes de préstamo personal, el prestamista revisará su crédito. Una consulta formal puede aparecer en su reporte, y abrir una nueva cuenta puede afectar su puntaje de forma temporal. Por otro lado, hacer pagos a tiempo puede contribuir a un historial positivo si el prestamista reporta a las agencias de crédito. Un atraso, en cambio, puede perjudicar su perfil y hacer más caro pedir dinero en el futuro.
No acepte una tasa solo por desesperación
Tener crédito dañado no significa que deba aceptar cualquier oferta. Los préstamos con intereses muy altos, pagos semanales agresivos o condiciones confusas pueden empeorar una situación difícil. Desconfíe de quien garantice aprobación sin revisar su capacidad de pago, le exija dinero por adelantado o le presione para firmar el mismo día.
Compare al menos el costo final y la cuota de varias alternativas. Si tiene una relación estable con una cooperativa de crédito o banco local, vale la pena preguntar. Algunas instituciones ofrecen opciones más asequibles que los préstamos de corto plazo de alto costo.
Cómo elegir sin poner en riesgo su presupuesto
Antes de solicitar dinero, ponga la emergencia sobre papel. Anote cuánto necesita exactamente y descarte pedir de más “por si acaso”. Después, revise el dinero disponible en su próximo pago y los gastos que ya tiene comprometidos. Esta simple revisión le muestra si un adelanto salarial resolverá el problema o solo lo moverá a la próxima semana.
Si considera un préstamo personal, calcule la cuota junto con alquiler, comida, seguro, transporte, servicios y otras deudas. Una cuota solo es asequible si puede pagarla sin depender nuevamente de tarjetas, adelantos o préstamos de emergencia. No base su decisión en horas extra que todavía no están confirmadas ni en ingresos irregulares que pueden cambiar.
También conviene preguntar cómo se realiza el cobro. El descuento automático de nómina puede ser cómodo, pero necesita saber la fecha y el monto. Un débito automático desde su cuenta bancaria requiere el mismo cuidado: si no hay fondos, pueden aparecer cargos bancarios además del pago atrasado.
Proteja su crédito mientras resuelve la urgencia
Cuando el dinero escasea, cuidar el crédito puede parecer secundario. Pero su crédito influye en el costo de futuros préstamos, seguros, depósitos de servicios e incluso algunas oportunidades de vivienda. Por eso, evite tomar una deuda que no pueda sostener solo para salir del paso hoy.
Revise sus reportes de crédito con regularidad. Errores, cuentas que no reconoce, pagos reportados incorrectamente y saldos desactualizados pueden estar afectando sus opciones. Corregir información inexacta no elimina deudas legítimas, pero puede ayudarle a tener una imagen más justa de su situación financiera.
Si ya está atrasado, no espere a que el problema crezca. Llame al acreedor y pregunte si existe un plan de pago, cambio de fecha o programa de dificultad económica. Muchas veces, hablar antes de incumplir abre más opciones que esperar hasta recibir una notificación de cobro.
Una decisión rápida necesita un plan claro
Entre préstamo personal y adelanto salarial, la respuesta depende de la cantidad, el plazo y su capacidad real de pago. Un adelanto de salario ganado puede servir para una necesidad pequeña y excepcional. Un préstamo personal puede dar estructura para un gasto mayor, pero solo si las condiciones son transparentes y la cuota cabe en su presupuesto.
No deje que una urgencia lo empuje hacia una deuda que le quite tranquilidad por meses. Si su crédito le está cerrando puertas o no sabe qué opción puede costarle menos, TEAMCREDITFIX puede orientarle con una consulta para revisar su situación y tomar próximos pasos con mayor claridad. Pedir ayuda a tiempo también es una forma de proteger a su familia y recuperar el control.