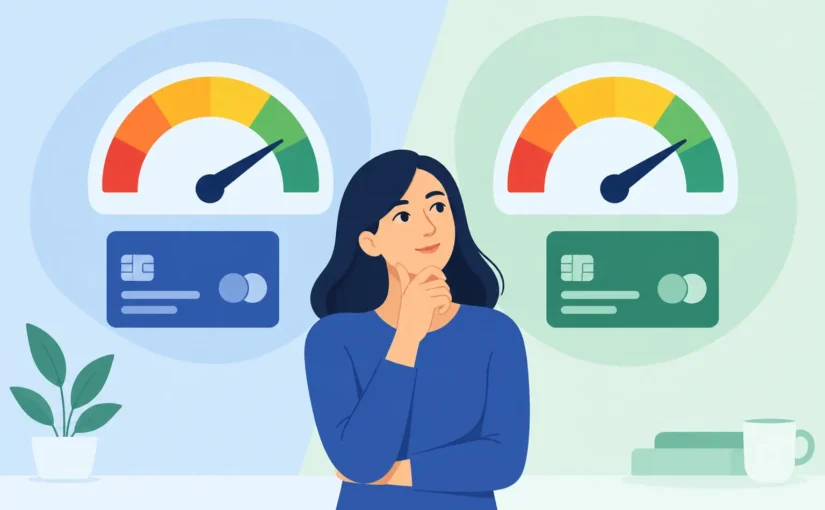
Un banco le dice que su puntaje es 620, pero una aplicación muestra 655. ¿Cuál es el correcto? Los dos pueden serlo. La diferencia suele estar en la puntuación FICO vs VantageScore, dos modelos que analizan su historial de crédito con fórmulas distintas. Entender esa diferencia puede evitar sorpresas cuando solicite un auto, una tarjeta, una hipoteca o un préstamo personal.
No se trata solo de un número. Unos pocos puntos pueden cambiar la tasa de interés que le ofrecen, el depósito requerido para un servicio o incluso su posibilidad de aprobación. Por eso, antes de tomar una decisión financiera importante, conviene saber qué puntaje está viendo y qué acciones realmente ayudan a fortalecerlo.
Puntuación FICO vs VantageScore: la diferencia principal
FICO y VantageScore son empresas que crean modelos de puntuación crediticia. Ambos usan la información de sus reportes de crédito para estimar el riesgo de prestar dinero. En palabras simples, intentan responder una pregunta: según su comportamiento anterior, ¿qué tan probable es que pague sus cuentas a tiempo?
La puntuación FICO es la más utilizada por prestamistas tradicionales en Estados Unidos. Muchos bancos, cooperativas de crédito, emisores de tarjetas y prestamistas hipotecarios revisan alguna versión de FICO al tomar decisiones. Esto no significa que todos usen el mismo modelo FICO. Hay versiones diferentes para tarjetas de crédito, préstamos de auto e hipotecas.
VantageScore fue creado por los tres burós de crédito principales: Equifax, Experian y TransUnion. Es común verlo en aplicaciones de monitoreo de crédito y plataformas para consumidores. También lo usan algunos prestamistas, pero su adopción en decisiones de préstamo no es igual en todas las industrias.
En la mayoría de sus versiones actuales, ambos puntajes van de 300 a 850. Un número parecido no garantiza que el resultado sea idéntico. Cada modelo asigna un peso distinto a los elementos de su historial y puede recibir información de un buró diferente o en una fecha distinta.
Por qué sus dos puntajes pueden no coincidir
Una diferencia entre FICO y VantageScore no significa automáticamente que haya un error. A veces, la explicación es tan simple como que cada puntaje se calculó usando un reporte distinto. No todos los acreedores reportan a los tres burós, y una cuenta puede aparecer en Experian pero no en TransUnion, por ejemplo.
También importa el momento. Si pagó una tarjeta ayer, el saldo actualizado no siempre aparece de inmediato en los tres reportes. Si una aplicación muestra datos de la semana pasada y un banco consulta información más reciente, los puntajes pueden cambiar.
La edad de su historial es otro factor. VantageScore puede generar una puntuación con un historial de crédito más reciente que el que normalmente requiere un modelo FICO. Esto puede ayudar a alguien que apenas comienza a construir crédito, pero también significa que el número que ve no necesariamente será el mismo que verá un prestamista.
Además, cada fórmula interpreta el riesgo de manera particular. Un saldo alto en tarjetas, una cuenta recientemente abierta, un pago atrasado o una colección pueden afectar ambos puntajes, pero no siempre con la misma intensidad.
El puntaje que ve no siempre es el que usa el prestamista
Este es un punto clave: las aplicaciones de crédito suelen mostrar un puntaje educativo. Es útil para seguir tendencias, detectar cambios y mantener la motivación. Pero no debe asumir que será el puntaje exacto que usará un banco para aprobar o negar su solicitud.
Antes de solicitar financiamiento, pregunte qué buró y qué modelo de puntuación revisará el prestamista. No todos revelarán cada detalle, pero hacer la pregunta le da una mejor idea de qué esperar. Para una hipoteca, por ejemplo, pueden utilizarse versiones específicas de FICO. Para un préstamo de auto, puede utilizarse un modelo diseñado para evaluar comportamiento relacionado con financiamiento de vehículos.
No persiga un número de una sola aplicación. En lugar de eso, vigile la salud general de sus tres reportes de crédito. Esa es la información que alimenta cualquier modelo de puntuación.
Qué factores pesan más en su crédito
Aunque FICO y VantageScore no calculan exactamente igual, ambos observan hábitos similares. El pago puntual de sus obligaciones es la base. Un atraso de 30 días puede afectar su perfil, y los atrasos más largos suelen tener consecuencias mayores.
El uso de crédito también es decisivo. Si sus tarjetas tienen límites de $1,000 y debe $900, está usando el 90% de su crédito disponible. Aunque pague a tiempo, un uso tan alto puede presionar su puntuación. Como práctica general, trate de mantener los saldos bajos en relación con sus límites y pague antes de la fecha en que el emisor reporta el saldo, si le es posible.
La antigüedad de las cuentas, la combinación de tipos de crédito y las solicitudes recientes también pueden influir. Abrir varias cuentas en poco tiempo puede generar consultas difíciles y hacer que parezca que necesita crédito con urgencia. Eso no significa que nunca deba solicitar crédito. Significa que debe hacerlo con un plan.
Las colecciones, cuentas cargadas como pérdida, pagos atrasados y datos incorrectos requieren atención inmediata. Una cuenta negativa correcta no puede desaparecer solo porque usted lo desea. Sin embargo, tiene derecho a revisar la información, disputar errores y pedir que se investiguen datos incompletos, duplicados o que no le pertenezcan.
Cómo mejorar su puntaje sin adivinar
La forma más efectiva de mejorar su crédito no es buscar un truco rápido. Es identificar qué está afectando su reporte y actuar en el orden correcto. Si tiene varias tarjetas al límite, reducir saldos puede producir una mejora más rápida que abrir otra cuenta. Si hay un pago atrasado reciente, volver a pagar puntualmente cada mes es la prioridad.
Empiece por revisar sus reportes de los tres burós. Verifique nombres, direcciones, cuentas, límites, saldos, fechas de pago y registros negativos. Busque cuentas que no reconoce y pagos marcados como atrasados cuando usted tiene comprobantes de que pagó a tiempo.
Después, organice sus pagos. Active recordatorios o pagos automáticos para al menos cubrir el mínimo antes de la fecha límite. Si puede, pague más del mínimo para bajar saldos y reducir intereses. No cierre una tarjeta antigua solo porque ya la pagó, especialmente si no cobra una cuota anual y le ayuda a conservar crédito disponible y antigüedad.
Si su historial es limitado, una tarjeta asegurada o un producto de construcción de crédito puede ser útil. Pero funciona solo si se usa con disciplina: compre poco, mantenga el saldo bajo y pague a tiempo. Abrir cuentas sin controlar el gasto puede empeorar el problema en lugar de resolverlo.
Cuándo conviene buscar ayuda profesional
Si ve información que no entiende, tiene colecciones, atrasos, cuentas duplicadas o siente que su crédito no mejora aunque esté pagando, no tiene que resolverlo solo. Una revisión profesional puede ayudarle a separar lo que es correcto de lo que debe investigarse o disputarse.
Tenga cuidado con promesas de borrar todo su crédito negativo de inmediato o de crear una nueva identidad crediticia. Nadie puede eliminar información precisa y verificable por arte de magia. La ayuda seria comienza con una revisión de su reporte, una explicación clara de sus opciones y un plan basado en su situación real.
En TEAMCREDITFIX, una consulta puede ayudarle a entender qué factores están afectando su perfil, qué errores vale la pena disputar y qué hábitos pueden apoyar una recuperación sostenible. El objetivo no es perseguir un puntaje bonito en una pantalla. Es prepararlo para pagar menos intereses, acceder a mejores oportunidades y recuperar control sobre sus decisiones financieras.
Su puntuación no define su valor ni tiene que quedarse igual para siempre. Revise sus reportes, proteja sus pagos a tiempo y tome acción sobre los saldos y errores que hoy le están costando dinero. El mejor momento para empezar a corregir el rumbo es antes de necesitar el próximo préstamo.