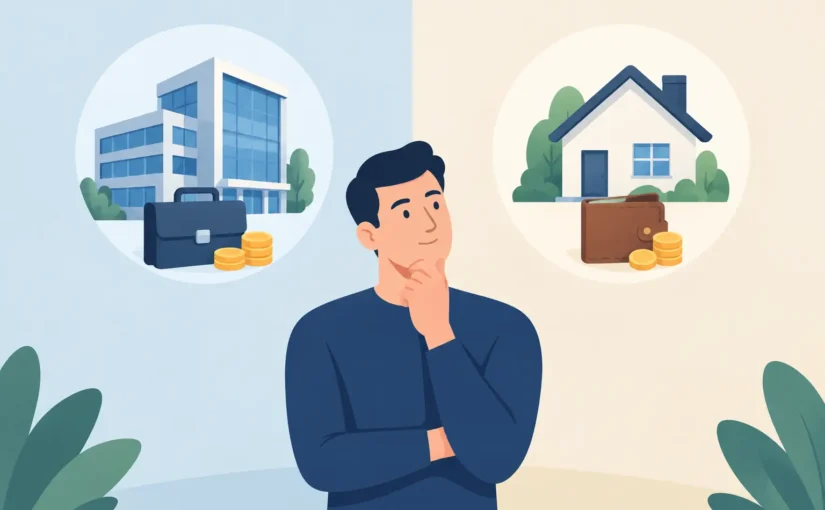
Una tarjeta aprobada, una camioneta nueva o capital para comprar inventario pueden parecer buenas noticias. Pero antes de firmar, entender la diferencia entre crédito comercial versus personal puede evitar que una decisión para su negocio termine afectando su casa, su auto o sus finanzas familiares. La opción correcta no siempre es la que ofrece dinero más rápido. Es la que corresponde a su situación, a su capacidad real de pago y al nivel de riesgo que está dispuesto a asumir.
Para muchos dueños de pequeños negocios, trabajadores por cuenta propia y familias emprendedoras, el crédito personal es el primer recurso disponible. Eso no lo convierte automáticamente en un error. El problema aparece cuando se usa sin un plan, se mezcla todo el dinero o se pierde de vista que una deuda de negocio puede caer directamente sobre el historial de una persona.
Crédito comercial versus personal: la diferencia real
El crédito personal se otorga a usted como individuo. El prestamista revisa principalmente su puntaje de crédito, historial de pagos, deudas actuales, ingresos, empleo y la relación entre sus saldos y límites disponibles. Si usted solicita una tarjeta, préstamo personal, préstamo de auto o hipoteca, esa cuenta normalmente aparece en sus reportes de crédito personales.
El crédito comercial, también llamado crédito empresarial, se solicita a nombre de una empresa. Puede utilizarse para inventario, equipo, gastos operativos, vehículos de trabajo, nómina o expansión. El prestamista puede revisar los ingresos del negocio, tiempo de operación, extractos bancarios, declaraciones de impuestos, flujo de efectivo y referencias comerciales. Dependiendo del producto, también puede consultar su crédito personal.
Aquí está el detalle que muchas personas descubren demasiado tarde: tener una LLC, una corporación o un EIN no significa que el negocio recibirá crédito sin depender de usted. En negocios nuevos o pequeños, es común que el banco pida una garantía personal. Eso significa que, si la empresa no paga, usted puede seguir siendo responsable de la deuda.
Cuándo el crédito personal puede tener sentido
El crédito personal suele ser más fácil de obtener cuando su negocio acaba de comenzar y todavía no tiene ingresos consistentes, historial bancario empresarial o declaraciones de impuestos que demuestren su capacidad de pago. Si usted tiene buen crédito, puede recibir mejores condiciones personales que las que obtendría una empresa nueva.
También puede ser útil para una necesidad pequeña y puntual, como comprar herramientas básicas, pagar una certificación profesional o cubrir un gasto inicial con un presupuesto claro. La clave es saber exactamente cuánto necesita, cuánto le costará en intereses y de dónde saldrá el pago mensual.
Sin embargo, usar crédito personal para financiar un negocio tiene consecuencias. Una tarjeta personal con saldo alto puede elevar su utilización de crédito, lo que puede bajar su puntaje. Si se atrasa, el daño puede afectar su capacidad de rentar una vivienda, financiar un vehículo o calificar para una hipoteca. Además, si mezcla gastos personales y comerciales, después será más difícil llevar cuentas claras para impuestos y entender si el negocio realmente está generando ganancias.
No confunda disponibilidad con capacidad. Que una tarjeta tenga un límite de $10,000 no significa que sea recomendable usar los $10,000 para cubrir pérdidas mensuales. Si el negocio necesita dinero cada mes para sobrevivir, antes de acumular deuda conviene revisar precios, gastos, flujo de efectivo y estrategia de ventas.
Cuándo conviene buscar crédito comercial
El crédito comercial puede ser una mejor opción cuando ya existe una empresa formal, una cuenta bancaria separada, ingresos demostrables y una necesidad que está directamente relacionada con la operación. Separar las finanzas ayuda a proteger la organización del negocio y a crear un historial que podría abrir más opciones con el tiempo.
Por ejemplo, un contratista que necesita comprar equipo para completar trabajos ya contratados puede evaluar financiamiento comercial. Una tienda que tiene ventas estables y requiere inventario para una temporada fuerte puede considerar una línea de crédito empresarial. En ambos casos, el dinero tiene un propósito conectado con ingresos futuros, no solo con una emergencia sin solución definida.
El crédito comercial también puede facilitar la administración. Los gastos quedan registrados bajo el negocio, el presupuesto es más fácil de revisar y la preparación de impuestos puede ser menos complicada. Aun así, no asuma que una cuenta comercial no afectará su vida personal. Lea el contrato y confirme si hay garantía personal, si el prestamista reporta a agencias comerciales, si reporta a agencias personales y qué sucede en caso de incumplimiento.
Algunos proveedores ofrecen crédito comercial de corto plazo, conocido como crédito de proveedor o términos netos. Puede ayudar a comprar materiales ahora y pagar después, pero solo funciona si los pagos de sus clientes llegan a tiempo. Una factura pendiente de un cliente no es dinero disponible para pagar una obligación que vence esta semana.
Una empresa separada no elimina el riesgo
La separación legal de una empresa puede ofrecer protecciones en ciertas circunstancias, pero no borra una garantía personal firmada por usted. Tampoco detiene las consecuencias de una cuenta manejada de forma irresponsable. Un prestamista puede tener derechos distintos según el contrato, el estado donde opera y el tipo de financiamiento.
Por eso, no firme solo porque el vendedor dice que la aprobación es rápida. Pregunte por la tasa anual, cargos de apertura, pagos semanales o diarios, penalidades, plazo, garantía personal y costo total. Si la explicación no es clara, deténgase y pida una segunda opinión antes de comprometer su negocio.
Cómo elegir sin poner en riesgo su progreso
La comparación entre crédito comercial versus personal no se resuelve con una regla única. Depende de la etapa de su negocio y de la salud de sus finanzas personales. Empiece por separar la necesidad de la emoción. Si necesita capital, escriba la cantidad exacta, el uso específico, el pago mensual estimado y el ingreso que respaldará esa deuda.
Revise después sus reportes de crédito personales. Errores, cuentas duplicadas, saldos incorrectos o información negativa que no le corresponde pueden encarecer cualquier financiamiento. Un puntaje más fuerte no garantiza aprobación, pero puede mejorar las opciones disponibles y reducir el costo de pedir prestado.
También revise los números del negocio. No mire solamente las ventas. Compare lo que entra cada mes con renta, nómina, seguros, impuestos, proveedores, publicidad, combustible y pagos de deuda. Si después de esos gastos no queda suficiente para cubrir una nueva cuota, el financiamiento puede aumentar la presión en lugar de resolverla.
Antes de solicitar, considere estas cuatro preguntas:
- ¿El dinero producirá ingresos o reducirá un gasto necesario de forma medible?
- ¿Puedo hacer el pago aun si las ventas bajan durante dos o tres meses?
- ¿Estoy firmando una garantía personal o dando algún activo como respaldo?
- ¿El prestamista explica claramente la tasa, los cargos y el costo total?
Si una respuesta es incierta, todavía no es momento de firmar. Mejorar el flujo de efectivo, ahorrar para el enganche, negociar términos con proveedores o esperar algunos meses puede ser una decisión financieramente más inteligente que aceptar dinero caro por urgencia.
Proteja su crédito mientras construye su negocio
Su crédito personal sigue siendo una herramienta importante, incluso si su meta es obtener crédito empresarial. Mantenga pagos puntuales, evite usar al máximo sus tarjetas y no solicite varias cuentas al mismo tiempo sin necesidad. Varias consultas y nuevas deudas pueden complicar su perfil cuando necesita una aprobación importante.
Abra y use una cuenta bancaria exclusiva para el negocio. Pague los gastos comerciales desde esa cuenta y guarde recibos, facturas y contratos. Esta disciplina no solo ayuda con la contabilidad: también permite demostrar que su empresa tiene operación real y movimiento financiero propio.
Si su historial tiene cuentas negativas o información que no reconoce, no ignore el problema esperando que desaparezca. Revisar su reporte y actuar temprano puede marcar una diferencia antes de solicitar crédito. TEAMCREDITFIX ofrece orientación y revisión de crédito para personas que quieren entender qué está afectando su perfil y tomar pasos claros para mejorarlo.
El financiamiento debe darle espacio para avanzar, no quitarle el sueño cada vez que llega la fecha de pago. Si necesita ayuda para revisar su crédito, organizar sus próximos pasos y entender cómo proteger sus finanzas personales mientras hace crecer su negocio, busque orientación antes de firmar. Una decisión informada hoy puede proteger las oportunidades que su familia y su negocio necesitarán mañana.