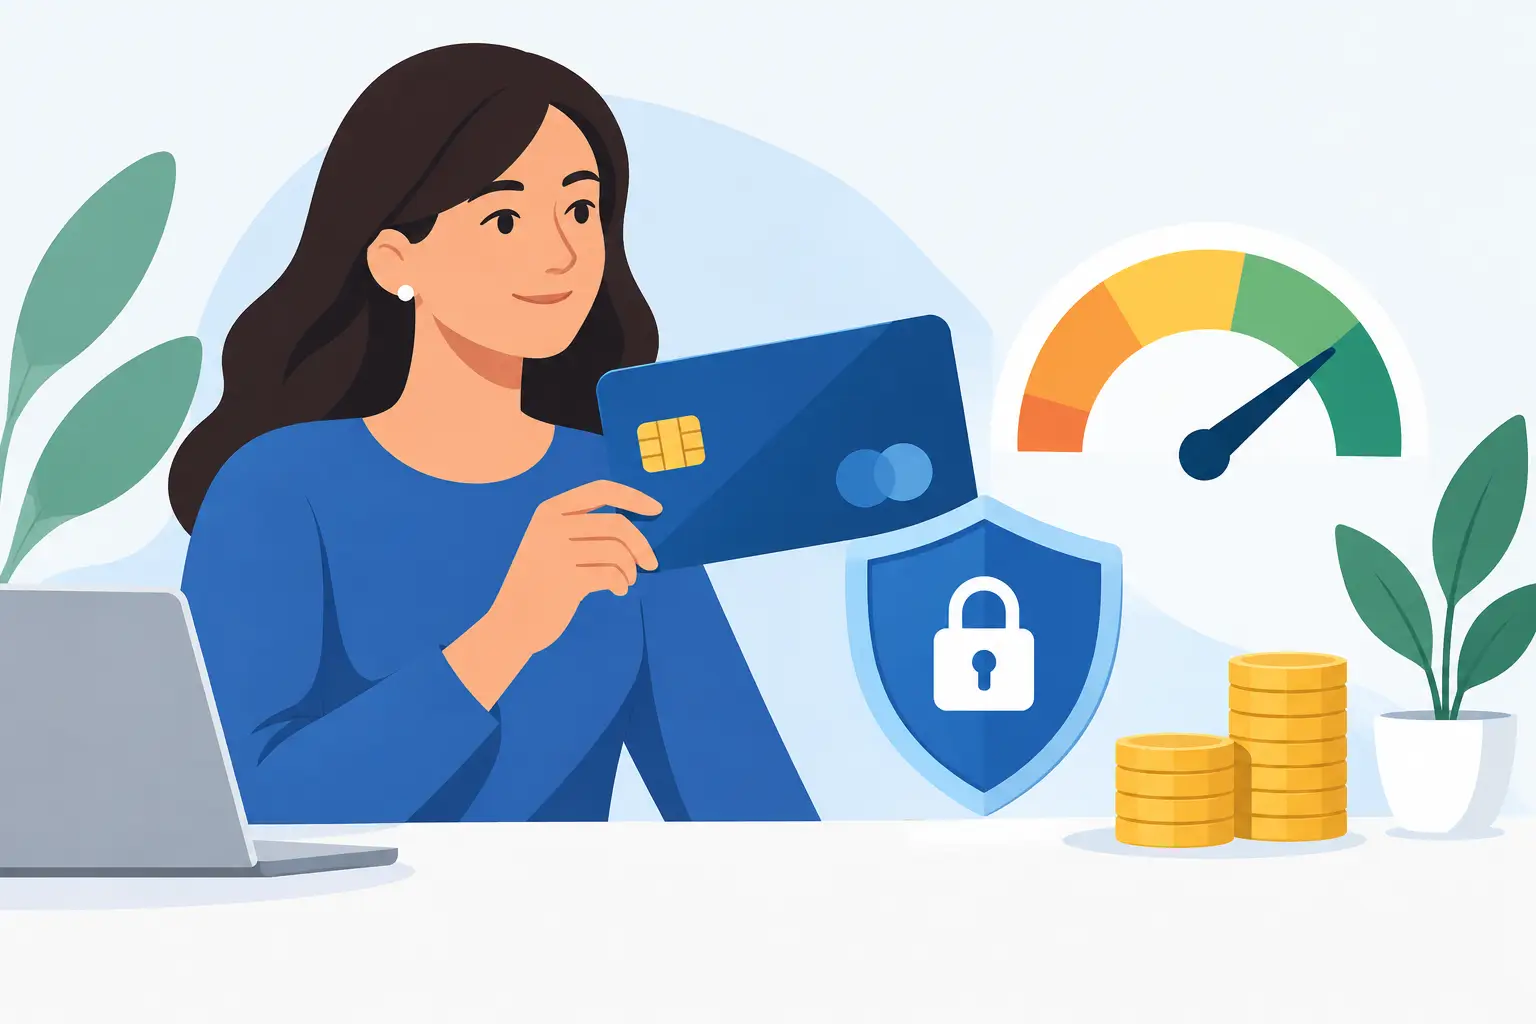
Una tarjeta asegurada puede ser el primer paso que separa un historial de crédito débil de mejores opciones para rentar, financiar un auto o calificar para una tarjeta tradicional. Saber cómo usar tarjeta asegurada correctamente importa más que solo abrir la cuenta: un mal manejo puede mantener su puntaje estancado, mientras que un plan simple y constante puede ayudarle a demostrar que maneja el crédito con responsabilidad.
La diferencia está en usarla como una herramienta para construir historial, no como dinero extra para resolver cada gasto urgente. Si está reconstruyendo su crédito después de atrasos, colecciones o un período financiero difícil, una tarjeta asegurada puede darle una oportunidad real de empezar a crear hábitos positivos.
Qué es una tarjeta de crédito asegurada
Una tarjeta de crédito asegurada funciona de forma parecida a una tarjeta de crédito común. Usted hace compras, recibe un estado de cuenta mensual y debe pagar el saldo antes de la fecha límite. La diferencia principal es que, para abrirla, usted entrega un depósito de seguridad al emisor.
Ese depósito suele determinar su límite de crédito. Por ejemplo, si deposita $300, probablemente tendrá un límite cercano a $300. El dinero no es un pago mensual ni una cuota que se pierde automáticamente. Es una garantía para el banco en caso de que usted no pague. Si cierra la cuenta en buen estado o la tarjeta se convierte en una tarjeta no asegurada, el emisor normalmente devuelve el depósito según sus reglas.
No confunda una tarjeta asegurada con una tarjeta prepagada. La prepagada usa dinero que usted carga por adelantado y, por lo general, no crea historial de crédito. Una tarjeta asegurada sí puede ayudar a su crédito, pero solamente si el emisor reporta sus pagos y saldos a las agencias de crédito principales.
Antes de solicitarla, revise estas condiciones
No todas las tarjetas aseguradas ofrecen el mismo valor. Algunas cobran cargos altos, no reportan a las tres agencias o ponen obstáculos innecesarios para recuperar el depósito. Antes de entregar su dinero, revise con cuidado el contrato y confirme cómo funciona el producto.
Busque una tarjeta que reporte la actividad a Equifax, Experian y TransUnion. También verifique el depósito mínimo, la cuota anual, otros cargos administrativos, la tasa de interés y si existe una opción para graduarse a una tarjeta sin depósito. La tasa de interés importa menos si usted paga el saldo completo cada mes, pero sigue siendo importante conocerla para no llevar una sorpresa si alguna vez mantiene un balance.
Pregunte además cómo y cuándo puede recibir su depósito de vuelta. Algunas instituciones revisan su cuenta después de varios meses de pagos puntuales; otras requieren que usted cierre la tarjeta. Leer estos detalles antes de abrir la cuenta evita que una herramienta de crédito se convierta en un gasto frustrante.
Cómo usar una tarjeta asegurada sin dañar su avance
El objetivo no es usar todo el límite. El objetivo es crear pagos puntuales y mantener una utilización baja. La utilización es el porcentaje de su límite disponible que está usando cuando la entidad reporta su saldo.
Si su límite es de $300 y el saldo reportado es de $240, está usando el 80% de la tarjeta. Aunque pague a tiempo, ese nivel puede afectar su puntaje porque muestra que depende mucho del crédito disponible. Para empezar, procure que el saldo que aparece en el estado de cuenta sea menor al 30% del límite. Si puede mantenerlo entre 10% y 20%, mejor todavía.
Una forma práctica es poner en la tarjeta un gasto pequeño y predecible, como gasolina, una suscripción esencial o una compra semanal de supermercado. Después, pague ese gasto antes de la fecha de vencimiento. No necesita hacer compras grandes para construir crédito. De hecho, usar poco y pagar bien suele ser más inteligente que llenar la tarjeta cada mes.
Respete dos fechas diferentes
Muchas personas solo miran la fecha límite de pago, pero su tarjeta tiene otra fecha importante: la fecha de cierre del estado de cuenta. En esa fecha, el emisor calcula el saldo que aparecerá en su factura y que puede reportarse a las agencias.
Pagar antes de la fecha de cierre ayuda a que se reporte un saldo bajo. Luego, revise que cualquier saldo restante se pague por completo antes de la fecha límite. Esta rutina le permite controlar su utilización y evitar intereses.
Por ejemplo, si tiene un límite de $500 y usa $100 durante el mes, puede pagar los $100 unos días antes del cierre. La cuenta seguirá mostrando actividad, pero el saldo reportado podría ser muy bajo o incluso cero, dependiendo de las reglas del emisor. Lo esencial es no dejar que una compra pequeña se convierta en una deuda que carga mes tras mes.
Active pagos automáticos, pero supervise la cuenta
Un pago atrasado puede quedarse en su historial de crédito por años. Por eso, configurar pago automático es una protección útil. Puede programar el pago del saldo completo o, si su presupuesto es muy ajustado, al menos el pago mínimo para reducir el riesgo de atraso.
Aun así, no deje todo en automático sin revisar. Controle sus transacciones por lo menos una vez por semana. Así podrá detectar cargos no autorizados, errores, membresías que ya no usa o un saldo que está creciendo más de lo esperado. El pago automático protege su fecha de vencimiento; su revisión personal protege su presupuesto.
Errores que pueden costarle puntos y dinero
Una tarjeta asegurada no arregla el crédito por sí sola. El resultado depende de cómo la maneje y del resto de su reporte. Evite estos errores frecuentes:
- Usar casi todo el límite y esperar hasta el último día para pagar.
- Hacer solo el pago mínimo y acumular intereses mes tras mes.
- Solicitar varias tarjetas o préstamos al mismo tiempo sin necesidad.
- Cerrar la cuenta apenas mejora su puntaje, sin pensar en la antigüedad de su historial.
- Ignorar cuentas negativas existentes, como cobros en colección, pagos tardíos o errores en el reporte.
También evite prestar la tarjeta a familiares o amigos. Aunque alguien prometa pagarle, la responsabilidad ante el emisor siempre será suya. Si esa persona no cumple, el atraso afectará su crédito, no el de ella.
Cuánto tiempo tarda en ayudar a su crédito
Puede ver que una nueva cuenta aparece en sus reportes después de uno o dos ciclos de facturación, pero mejorar el puntaje toma tiempo. Depende de su historial completo, de la edad de sus cuentas, de la utilización total, de pagos tardíos anteriores y de cualquier cuenta negativa que siga reportándose.
Para una persona con poco historial, varios meses de pagos a tiempo pueden marcar una diferencia importante. Para alguien con colecciones, charge-offs o atrasos recientes, la tarjeta asegurada es una parte del plan, no toda la solución. En esos casos, conviene revisar el reporte de crédito completo para identificar información inexacta, balances elevados y cuentas que necesitan atención.
La paciencia es parte de la estrategia. Abrir una tarjeta hoy y revisar el puntaje mañana puede generar frustración. En cambio, usarla de manera estable durante seis a doce meses crea un patrón que los prestamistas pueden evaluar con más confianza.
Cuándo conviene pasar a una tarjeta sin depósito
Después de varios meses de buen manejo, pregunte al emisor si su cuenta puede graduarse a una tarjeta no asegurada. Algunas instituciones hacen revisiones automáticas y otras requieren que usted solicite la evaluación. No asuma que el cambio ocurrirá solo.
Antes de aceptar una nueva oferta, compare las cuotas, el límite, la tasa de interés y las condiciones. Si la tarjeta asegurada no tiene cuota anual y le ayuda a mantener una línea de crédito antigua, quizá convenga conservarla incluso después de recibir otra tarjeta. Cerrar cuentas puede reducir su crédito disponible y afectar la antigüedad promedio de su historial.
No obstante, cada caso es distinto. Si una tarjeta cobra cargos altos, no reporta bien o ya no se ajusta a su situación, puede ser razonable reemplazarla después de confirmar que no dañará su plan general.
Construya crédito con un plan completo
Una tarjeta asegurada funciona mejor junto con hábitos financieros sencillos: pagar todas sus cuentas a tiempo, mantener saldos bajos, evitar solicitudes innecesarias y revisar sus reportes con frecuencia. Si hay información negativa o errores que le impiden avanzar, conocerlos es el primer paso para tomar decisiones informadas.
En TEAMCREDITFIX ayudamos a las personas a entender su reporte, identificar qué está afectando su perfil y crear una ruta práctica para mejorar su situación financiera. Una consulta puede darle claridad sobre los próximos pasos, especialmente si no sabe por dónde comenzar.
Su tarjeta asegurada no tiene que ser una carga ni un recordatorio de errores pasados. Úsela con propósito, pague a tiempo y permita que cada mes de buen manejo hable a favor de su futuro financiero.