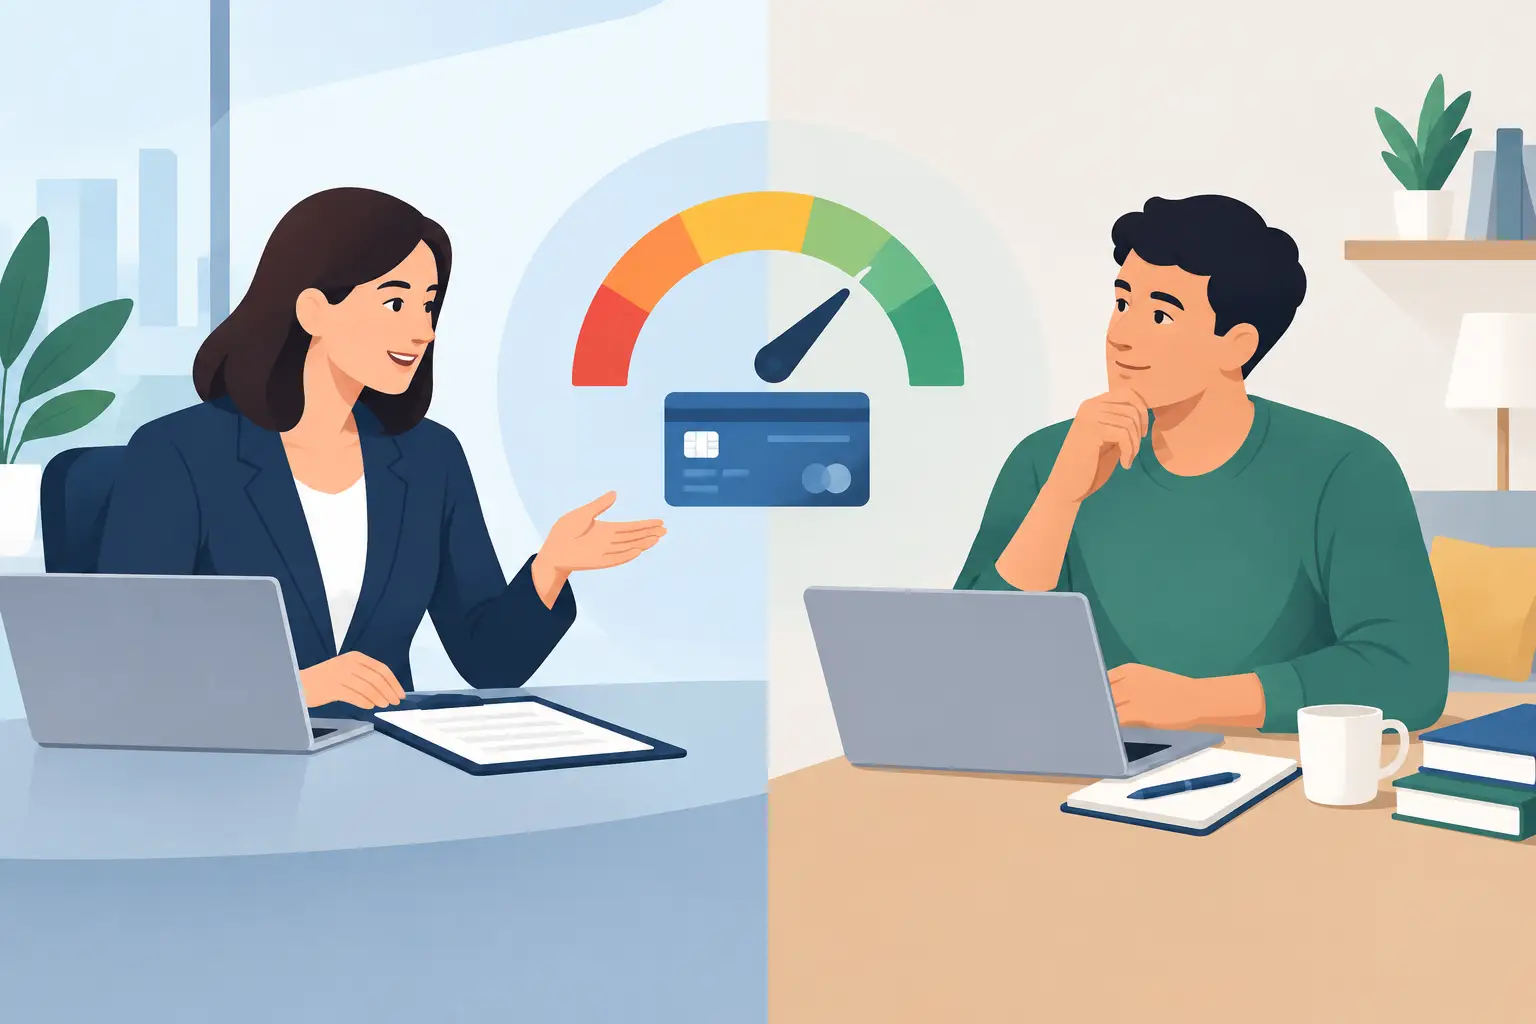
Un reporte de crédito con cobros, pagos atrasados o cuentas que usted no reconoce puede cerrar la puerta a un auto, una vivienda, una tarjeta o un préstamo para su negocio. La decisión entre reparación profesional versus autoayuda crediticia no es solo una cuestión de costo. Se trata de cuánto tiempo tiene, qué tan compleja es su situación y qué tan seguro se siente revisando documentos, leyes y plazos por su cuenta.
Usted tiene derecho a revisar su crédito, cuestionar información inexacta y pedir correcciones. También tiene derecho a recibir ayuda. La mejor opción es la que le permite actuar con claridad, sin promesas irreales y sin dejar que un problema de crédito siga creciendo.
Reparación profesional versus autoayuda crediticia: la diferencia real
La autoayuda crediticia significa que usted mismo obtiene sus reportes, identifica los errores, prepara disputas, envía documentos de respaldo y da seguimiento a las respuestas de las agencias de crédito y los acreedores. Es una alternativa válida para muchas personas, especialmente cuando el reporte tiene pocos errores y hay tiempo para aprender el proceso.
La reparación profesional implica trabajar con un equipo que analiza el reporte, ayuda a identificar elementos cuestionables, organiza una estrategia y le orienta durante el proceso. No se trata de borrar información correcta ni de crear una nueva identidad crediticia. La ayuda profesional legítima trabaja con los derechos del consumidor, la documentación disponible y un plan para mejorar sus hábitos financieros mientras se resuelven los problemas del reporte.
La diferencia más grande suele ser la carga de trabajo. Un reporte puede contener nombres equivocados, direcciones antiguas, cuentas duplicadas, saldos incorrectos, fechas inconsistentes, cobranzas o consultas que requieren revisión. Cada detalle cuenta. Cuando una persona está trabajando, cuidando a su familia o levantando un negocio, ese seguimiento puede quedarse para después. Y cada mes de espera puede afectar una oportunidad de financiamiento.
Cuándo la autoayuda puede ser una buena opción
La autoayuda funciona mejor cuando su situación es sencilla y usted está dispuesto a ser constante. Por ejemplo, si detecta una dirección que nunca fue suya, una consulta de crédito que no autorizó o un pago reportado incorrectamente, puede reunir sus pruebas y presentar una disputa directamente.
También puede ser adecuada si su principal necesidad no es disputar errores, sino construir crédito desde cero o recuperarse después de un periodo difícil. En ese caso, el enfoque debe incluir pagar a tiempo, mantener bajos los saldos de tarjetas, evitar solicitudes de crédito innecesarias y revisar el reporte con frecuencia. Una herramienta de monitoreo puede ayudarle a vigilar cambios y detectar problemas antes de que afecten una solicitud importante.
Sin embargo, hacerlo usted mismo requiere disciplina. Debe guardar copias de cada carta, comprobante, reporte y respuesta. Debe respetar los plazos y leer cuidadosamente los resultados de una investigación. Si recibe una respuesta que no entiende, necesita saber cuándo pedir una revisión adicional y cuándo una cuenta reportada negativamente es, en efecto, correcta y no se puede eliminar antes de tiempo.
La autoayuda puede ahorrar dinero al principio, pero puede costar más si comete errores, deja pasar plazos o abandona el proceso por falta de tiempo. No es mala opción. Solo exige que usted tome el papel de investigador, organizador y defensor de su propio expediente.
Cuándo conviene buscar reparación profesional
La reparación profesional puede ser más conveniente si su reporte tiene varios problemas, si ha sufrido robo de identidad, si existen cuentas que no reconoce o si las respuestas a sus disputas anteriores fueron confusas. También es útil cuando necesita prepararse para una meta concreta, como solicitar una hipoteca, refinanciar un auto, acceder a crédito para un negocio o reducir el costo de intereses.
Un profesional puede ayudarle a mirar el reporte completo en lugar de enfocarse en una sola cuenta. A veces el problema no es únicamente una cobranza. Puede haber información personal mezclada, un historial de pagos con datos inconsistentes o una utilización alta de crédito que sigue bajando el puntaje aunque una disputa se resuelva.
La ventaja no es una solución mágica. La ventaja es contar con orientación, estructura y seguimiento. Un buen servicio debe explicarle qué se está revisando, qué documentos necesita aportar y cuáles son los siguientes pasos. Debe hablarle con honestidad sobre lo que puede tomar tiempo y sobre los elementos negativos que podrían permanecer si son exactos y verificables.
Para hogares bilingües, recibir esa explicación en español o inglés puede cambiar mucho la experiencia. Entender cada carta y cada decisión evita que usted firme documentos sin saber qué está ocurriendo. En TEAMCREDITFIX, la meta es que el cliente tenga apoyo práctico y educación para tomar decisiones más fuertes, no que dependa para siempre de alguien más.
El costo no se mide solo en dinero
Muchas personas comparan ambas opciones preguntando: “¿Cuánto cuesta?” Esa pregunta importa, pero debe venir acompañada de otras. ¿Cuántas horas puede dedicar cada semana? ¿Entiende cómo documentar una disputa? ¿Tiene una fecha límite para comprar casa o conseguir transporte? ¿Ha intentado resolverlo antes sin resultados?
Si tiene un reporte sencillo, tiempo disponible y disposición para aprender, la autoayuda puede darle control directo y conocimientos útiles. Si está bajo presión, tiene varias cuentas en disputa o necesita una estrategia más organizada, el apoyo profesional puede reducir la confusión y ayudarle a mantener el proceso en movimiento.
También hay que evitar dos extremos. No asuma que contratar ayuda significa que no tendrá que participar. Sus documentos, sus decisiones y sus hábitos siguen siendo fundamentales. Tampoco asuma que hacerlo solo siempre es “gratis”. Puede requerir copias, correo certificado, tiempo perdido y oportunidades de crédito que se aplazan mientras el problema continúa.
Señales de alerta antes de contratar ayuda
El crédito genera ansiedad, y algunas empresas aprovechan esa urgencia. Sea cuidadoso con cualquier servicio que prometa subir su puntaje por una cantidad específica de puntos, eliminar toda información negativa o borrar cuentas correctas. Nadie puede garantizar el resultado de una investigación de crédito.
Desconfíe también de quien le diga que no necesita revisar sus propios reportes, que debe usar un número de identificación nuevo o que deje de comunicarse con sus acreedores. Una estrategia seria parte de la verdad de su situación financiera. Si hay deudas válidas, el plan puede incluir negociar, pagar, organizar prioridades y evitar que nuevas cuentas caigan en atraso.
Antes de comenzar, haga preguntas claras: qué servicios recibirá, cómo se comunica el progreso, qué necesita entregar usted y cómo se manejan los pagos. Un proveedor confiable responde de frente y no le presiona a decidir sin entender.
Mejorar el crédito mientras se corrige el reporte
Esperar una respuesta de una disputa no significa quedarse inmóvil. Las acciones diarias pueden apoyar su perfil crediticio. Pague cada cuenta a tiempo, incluso si solo puede hacer el pago mínimo acordado. Mantenga los saldos de tarjetas lo más bajos posible frente a sus límites. Evite cerrar cuentas antiguas sin evaluar el efecto y limite nuevas solicitudes mientras se prepara para un financiamiento importante.
Si no tiene historial suficiente, un producto diseñado para construir crédito puede ser una alternativa, siempre que entienda las condiciones y pueda cumplir con los pagos. Para trabajadores independientes y dueños de pequeños negocios, separar gastos personales y comerciales también ayuda a tener una visión más limpia de sus finanzas y evita depender de crédito caro cuando aparece una emergencia.
El crédito no se recupera únicamente con cartas. Se recupera con información correcta, pagos consistentes y decisiones que protejan su próximo paso financiero.
Elija apoyo que le devuelva el control
No existe una sola respuesta para todos. La autoayuda puede funcionar muy bien para una corrección puntual y para quien tiene tiempo de seguir cada detalle. La reparación profesional puede ser una inversión razonable cuando el reporte es complicado, la presión financiera es alta o necesita un equipo que le ayude a entender el camino.
Lo más útil es no esperar hasta que una solicitud sea rechazada. Revise su situación ahora, haga preguntas y reúna sus documentos. Una consulta puede darle claridad sobre qué está afectando su crédito y qué acciones tienen sentido para usted. Su historial no define todo su futuro financiero, pero actuar hoy puede cambiar las opciones que tendrá mañana.