Un pago mínimo que apenas baja el saldo, llamadas de cobranzas y tarjetas casi al límite pueden hacer que cualquier oferta parezca una salida rápida. Pero antes de aceptar un préstamo nuevo o inscribirse en un programa, conviene entender la diferencia entre consolidación de deudas vs. plan de manejo. Las dos opciones pueden simplificar sus pagos, pero no funcionan igual, no cuestan lo mismo y no producen el mismo efecto en su crédito.
La decisión correcta depende de tres cosas muy concretas: cuánto debe, qué tasa de interés está pagando y si todavía puede cumplir sus pagos mensuales sin dejar de cubrir renta, comida, transporte y otras necesidades básicas. No se trata de escoger la alternativa que suena más fácil. Se trata de elegir una que pueda sostener hasta el final.
Consolidación de deudas vs. plan de manejo: la diferencia real
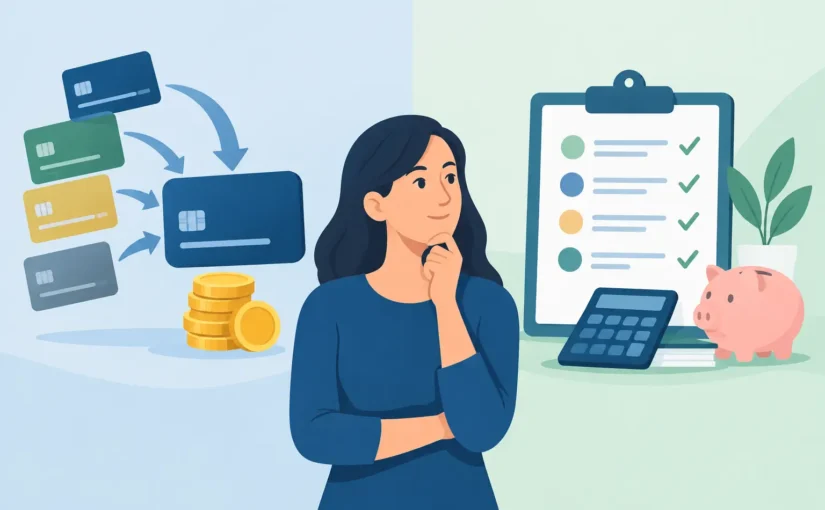
La consolidación de deudas normalmente significa obtener un préstamo nuevo para pagar varias deudas existentes, como tarjetas de crédito, préstamos personales o cuentas médicas. Después, usted queda con un solo préstamo, una fecha de pago y, idealmente, una tasa de interés menor. También puede consolidar mediante una tarjeta con transferencia de saldo, aunque esta opción suele requerir buen crédito y una disciplina estricta para pagar antes de que termine la tasa promocional.
Un plan de manejo de deudas, conocido también como DMP por sus siglas en inglés, se establece por medio de una agencia de asesoría de crédito. La agencia negocia con ciertos acreedores, generalmente emisores de tarjetas, para buscar tasas reducidas, eliminar algunos cargos o crear un pago mensual organizado. Usted realiza un solo pago a la agencia y esta distribuye el dinero a los acreedores incluidos.
La diferencia clave es sencilla: con la consolidación, usted adquiere una deuda nueva. Con un plan de manejo, usted paga las deudas actuales bajo condiciones renegociadas. Ninguna opción borra lo que debe. Ambas exigen pagos consistentes.
Cuándo puede convenir consolidar sus deudas
La consolidación puede ser útil si tiene ingresos estables, aún califica para una tasa razonable y necesita ordenar varias cuentas en un solo pago. Su mayor ventaja aparece cuando el interés del nuevo préstamo es verdaderamente menor que el interés combinado de sus tarjetas.
Por ejemplo, si tiene tres tarjetas con tasas cercanas al 25% y obtiene un préstamo fijo con una tasa mucho más baja, puede reducir el costo total de intereses. Además, un plazo definido le permite saber cuándo terminará de pagar, siempre que no vuelva a usar las tarjetas para crear nuevos saldos.
Sin embargo, un pago mensual más bajo no siempre significa ahorro. Algunas consolidaciones extienden el plazo por varios años. Eso puede reducir la cuota mensual, pero aumentar el interés total que pagará con el tiempo. Revise siempre la tasa anual, los cargos de originación, las multas por pago anticipado y el total estimado a pagar.
También hay un riesgo importante para quienes usan una casa como garantía. Consolidar tarjetas con un préstamo sobre el valor de la vivienda puede convertir deuda sin garantía en una deuda respaldada por su propiedad. Si el presupuesto vuelve a fallar, el problema puede ser mucho más serio.
Señales de que un préstamo de consolidación podría no ser la mejor opción
Si su crédito ya está muy afectado, es posible que solo le ofrezcan préstamos con intereses altos o cargos costosos. En ese caso, cambiar varias tarjetas por un préstamo nuevo puede no mejorar su situación. Tampoco es recomendable consolidar si el problema principal es que sus gastos mensuales superan sus ingresos: un préstamo no corrige ese desequilibrio.
Desconfíe de empresas que prometen aprobación garantizada, eliminación instantánea de deuda o tasas demasiado buenas sin revisar su situación. Lea el contrato completo antes de entregar información bancaria o pagar cargos adelantados.
Cuándo un plan de manejo de deudas puede ayudar
Un plan de manejo suele ser una opción práctica para personas con deudas no garantizadas, especialmente tarjetas de crédito, que ya no pueden seguir pagando las tasas actuales pero sí pueden comprometerse con una cuota mensual regular. Si el plan es aceptado por sus acreedores, podría recibir una tasa reducida y un calendario de pagos más claro.
La meta no es hacer desaparecer la deuda, sino volverla manejable. En muchos casos, un plan puede ayudarle a terminar de pagar en un plazo aproximado de tres a cinco años, aunque las condiciones cambian según el acreedor, el saldo y su capacidad de pago.
El sacrificio es que, por lo general, tendrá que dejar de usar las tarjetas incluidas. Algunas cuentas pueden cerrarse o congelarse mientras participa en el programa. Esto puede afectar temporalmente la utilización de crédito o la antigüedad promedio de sus cuentas, especialmente si se cierran tarjetas antiguas. Aun así, para alguien que ya está atrasándose, evitar pagos tardíos adicionales puede ser más valioso que mantener tarjetas disponibles.
Antes de inscribirse, confirme qué cuentas entran al plan, cuál será el pago total, qué cargos mensuales aplican y qué sucede si un mes no puede pagar. Un plan serio debe explicar sus condiciones con claridad, no presionarlo para firmar el mismo día.
No confunda manejo de deudas con liquidación de deudas
Estos servicios se suelen presentar como si fueran iguales, pero no lo son. Un plan de manejo busca pagar el saldo completo bajo condiciones más accesibles. La liquidación de deudas busca negociar para pagar menos del saldo total, y con frecuencia exige que usted deje de pagar mientras acumula dinero para un acuerdo.
Dejar de pagar puede provocar recargos, cuentas en cobranza, demandas y daños considerables al crédito. Además, una deuda perdonada puede tener consecuencias fiscales en algunos casos. La liquidación puede ser una alternativa para situaciones de dificultad extrema, pero debe evaluarse con cuidado y con asesoría confiable.
El impacto en su crédito: mire más allá del puntaje de hoy
Muchas personas retrasan una decisión porque temen que afecte su puntaje. Es una preocupación válida, pero mantener tarjetas al máximo, pagar tarde o abrir cuentas nuevas sin un plan también puede perjudicar su perfil crediticio.
La consolidación puede generar una consulta de crédito y una cuenta nueva. Si usa el préstamo para bajar los saldos de sus tarjetas y evita acumular nuevas deudas, su utilización de crédito podría mejorar con el tiempo. Pero si deja las tarjetas en cero y luego vuelve a cargarlas, terminará con el préstamo y los saldos nuevos al mismo tiempo.
Con un plan de manejo, el efecto dependerá de las cuentas involucradas y de cómo se reporte el programa. Pregunte directamente cómo aparecerá en sus reportes. También revise sus tres reportes de crédito para detectar pagos tardíos incorrectos, cuentas duplicadas, saldos erróneos o información que no le corresponde. Corregir errores legítimos es distinto a intentar borrar información exacta y verificable.
Cómo elegir sin poner en riesgo su presupuesto
Empiece por anotar el saldo, pago mínimo, tasa de interés y estado de cada deuda. Después, calcule cuánto puede pagar cada mes sin depender de otra tarjeta para cubrir gastos esenciales. Esa cifra es su punto de partida, no la cuota que le gustaría tener.
Compare ofertas usando el costo total, no solo el pago mensual. Si considera consolidar, pregunte por la tasa fija o variable, el plazo, los cargos y el monto total a pagar. Si considera un plan de manejo, confirme cuáles acreedores participan, la duración estimada, las cuotas administrativas y las reglas sobre sus tarjetas.
También revise la causa de la deuda. Si surgió por una emergencia médica o una pérdida temporal de ingresos, un plan estructurado puede darle espacio para recuperarse. Si viene de gastos recurrentes que superan su ingreso, necesitará acompañar cualquier programa con cambios concretos en el presupuesto. De lo contrario, la deuda puede regresar.
En TEAMCREDITFIX, entendemos que una decisión sobre deudas también afecta su tranquilidad, su acceso a financiamiento y sus próximos pasos. Una consulta puede ayudarle a revisar su situación crediticia, identificar errores en su reporte y entender qué acciones apoyan una recuperación financiera real.
No espere a que una cuenta atrasada se convierta en una crisis mayor. Reúna sus estados de cuenta, haga números con honestidad y busque orientación antes de firmar. El mejor plan no es el que promete resultados rápidos: es el que le permite pagar, proteger su progreso y volver a respirar con más control.